Prendre sa retraite à 40 ans ne consiste pas seulement à accumuler un capital important. Le projet suppose de financer plusieurs décennies de dépenses sans dépendre principalement d’un revenu professionnel. Dans le mouvement FIRE, pour « Financial Independence, Retire Early », cette idée repose généralement sur une combinaison de forte capacité d’épargne, d’investissement à long terme et de maîtrise des dépenses. Pourtant, une projection séduisante sur un tableur peut devenir fragile lorsque certaines hypothèses sont trop optimistes. Inflation, rendement réel, fiscalité et dépenses imprévues doivent donc être intégrés avant d’estimer une date d’indépendance financière.
Le taux d’épargne ne suffit pas à déterminer la date de départ
Deux personnes gagnant le même revenu peuvent atteindre l’indépendance financière à des dates très différentes. Leur taux d’épargne compte, mais leur niveau de dépenses futures joue un rôle tout aussi important. Une personne qui épargne 50 % de ses revenus mais prévoit une forte hausse de son niveau de vie après 40 ans devra constituer davantage de capital. À l’inverse, des dépenses structurellement faibles réduisent le montant théorique nécessaire. Il faut donc raisonner à partir des besoins futurs plutôt que simplement extrapoler les dépenses actuelles.
Cette distinction est essentielle pour comprendre le mouvement FIRE, car l’indépendance financière dépend autant du capital disponible que du rythme auquel celui-ci sera consommé. Un budget annuel de 30 000 euros et un budget de 45 000 euros ne nécessitent évidemment pas la même réserve. La différence devient encore plus importante sur une période pouvant dépasser quarante ou cinquante ans. Les dépenses de logement, de santé, de mobilité et de loisirs peuvent également évoluer avec l’âge. Une projection réaliste doit donc comporter plusieurs scénarios de dépenses, et non un seul chiffre fixe.
Le rendement moyen masque l’ordre réel des performances
Une hypothèse fréquente consiste à appliquer chaque année un rendement moyen à l’ensemble du portefeuille. Le calcul est simple, mais il ne reproduit pas nécessairement ce qui se passe sur les marchés. Un portefeuille peut afficher une performance moyenne satisfaisante sur vingt ans tout en subissant plusieurs fortes baisses au début de la période. Pour une personne qui retire déjà de l’argent, l’ordre dans lequel surviennent les hausses et les baisses devient alors important. Ce phénomène est généralement appelé risque de séquence des rendements.
Imaginons un capital de 800 000 euros et des retraits annuels de 32 000 euros. Une baisse de marché importante au cours des premières années impose de financer les dépenses en prélevant sur un portefeuille déjà déprécié. Le nombre de titres détenus diminue alors et le portefeuille dispose de moins de capital pour profiter d’une éventuelle reprise. Une même performance moyenne à long terme peut donc produire des résultats très différents selon la chronologie des rendements. C’est l’une des raisons pour lesquelles une projection FIRE devrait intégrer des périodes défavorables plutôt qu’un rendement annuel parfaitement régulier.
L’inflation agit sur plusieurs décennies
L’inflation réduit progressivement ce qu’une somme donnée permet d’acheter. Avec une inflation moyenne de 2 %, une dépense annuelle de 30 000 euros correspondrait à environ 44 600 euros trente ans plus tard pour conserver un pouvoir d’achat comparable. À 3 %, elle dépasserait 72 000 euros après trente ans. Ces chiffres ne signifient pas que tous les postes augmentent au même rythme. Ils montrent surtout pourquoi des dépenses nominales constantes donnent une image trompeuse d’une retraite très longue.
Le rendement pertinent n’est donc pas uniquement le rendement nominal d’un portefeuille. Il faut aussi observer le rendement réel, c’est-à-dire la performance après prise en compte de l’inflation. Un portefeuille progressant de 5 % lorsque les prix augmentent de 3 % n’améliore pas le pouvoir d’achat de 5 %. Les frais et la fiscalité peuvent encore réduire ce résultat. Une stratégie FIRE construite sur plusieurs décennies gagne ainsi à utiliser différentes hypothèses d’inflation plutôt qu’une seule estimation centrale.
Le taux de retrait n’est pas une garantie
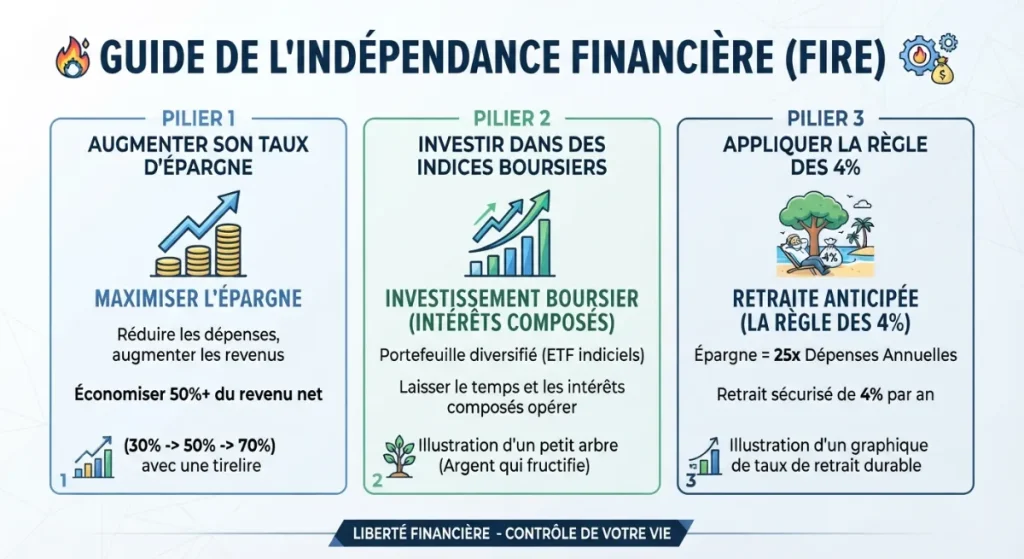
La règle des 4 % est souvent citée dans les discussions sur l’indépendance financière. Elle est issue de travaux historiques portant sur la durée de vie de portefeuilles composés notamment d’actions et d’obligations. Elle ne constitue toutefois ni une garantie de rendement ni une règle universelle applicable à toute situation. La durée envisagée, la composition du portefeuille, la fiscalité et le comportement des marchés influencent fortement le résultat. Une retraite commencée à 40 ans peut par ailleurs durer beaucoup plus longtemps que les trente années souvent étudiées dans les modèles classiques.
Une approche plus prudente peut consister à tester plusieurs niveaux de retraits et à prévoir une certaine flexibilité. Certaines dépenses peuvent être réduites durant une période de marché difficile, alors que d’autres sont incompressibles. La présence de revenus complémentaires modifie également l’équation. Un travail occasionnel, des revenus immobiliers ou une pension perçue plus tard peuvent réduire temporairement les prélèvements sur le portefeuille. L’enjeu n’est donc pas de trouver un pourcentage magique, mais d’évaluer la résistance du plan à différents scénarios.
Fiscalité, santé et imprévus changent le besoin réel de capital
Un capital financier n’est pas entièrement disponible pour les dépenses courantes. Selon l’enveloppe utilisée et la nature des revenus, des prélèvements fiscaux et sociaux peuvent s’appliquer. Les règles fiscales peuvent également évoluer pendant une période de plusieurs décennies. Il est donc préférable de raisonner en revenu net disponible plutôt qu’en montant brut du portefeuille. Cette distinction devient particulièrement importante lorsqu’une part élevée du patrimoine est constituée de plus-values latentes.
Enfin, certaines dépenses suivent rarement une trajectoire régulière. Un déménagement, des travaux importants, l’aide apportée à un proche ou une dépense de santé peuvent modifier plusieurs années de budget. Une personne quittant très tôt le marché du travail doit également réfléchir à ses droits futurs à la retraite et aux conséquences d’une carrière raccourcie. L’objectif d’un modèle FIRE n’est pas de prévoir exactement quarante années de vie. Il est plutôt de vérifier que l’indépendance financière demeure plausible lorsque plusieurs hypothèses deviennent moins favorables simultanément.
