Lorsqu’il est question d’assurer un véhicule, bien comprendre la différence entre la valeur de remplacement à dire d’expert (vrade) et la cote argus est essentiel. Ce choix influence directement le montant que l’assurance auto versera en cas de sinistre, qu’il s’agisse d’un vol, d’un accident ou d’une destruction totale.
Quelles différences entre la vrade et la cote argus ?
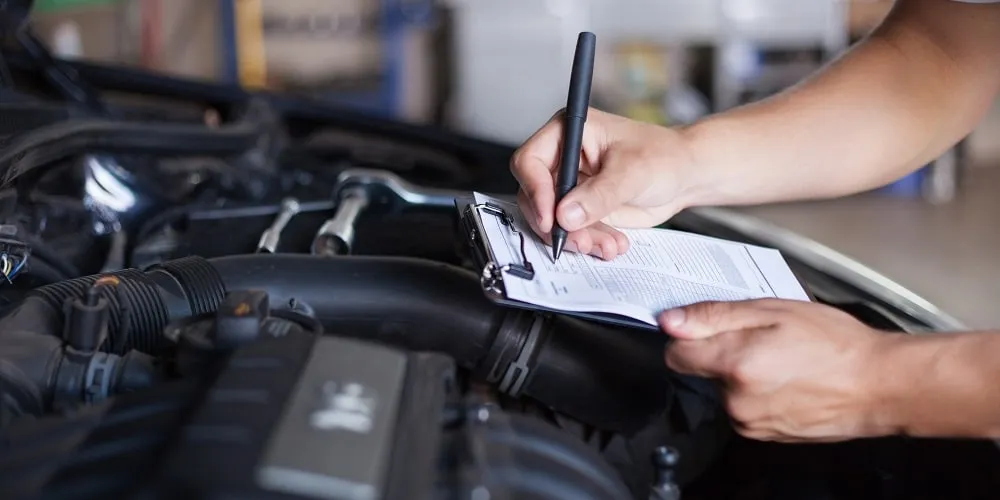
La valeur à dire d’expert est calculée par une estimation par expert automobile, généralement mandaté après un dommage important. Cette évaluation prend en compte plusieurs critères d’évaluation comme la marque, le modèle, l’année, le kilométrage, les équipements et surtout l’état général du véhicule ou son entretien. Cela permet d’obtenir une estimation précise, adaptée au véhicule concerné.
À l’inverse, la cote argus se base sur une moyenne nationale selon la date de commercialisation et des caractéristiques standards. Elle donne une indication rapide de la valeur vénale du véhicule, mais elle ne tient pas compte des particularités individuelles ni de l’état réel du bien assuré.
Quel impact sur l’assurance tous risques ?
Le mode de calcul choisi pour déterminer la valeur du véhicule a un effet direct lors d’une indemnisation en cas de sinistre. Pour en savoir plus sur la nécessité d’une assurance tous risques en 2026, cliquez ici. Si l’assureur retient la vrade, l’indemnité versée sera souvent plus juste car elle correspond davantage à la réalité du marché et à la situation précise du véhicule.
En revanche, si la cote argus sert seule de référence, l’indemnisation peut paraître insuffisante, notamment lorsque le véhicule était bien entretenu ou équipé d’options spécifiques rarement prises en compte par la cote standard.
Le rôle de l’expert automobile est donc déterminant dans ce processus. Il évalue avec précision différents éléments :
- État d’usure spécifique;
- Kilométrage réel;
- Options et modifications apportées;
- Marché local au moment du sinistre.
Face à ces différences, il est conseillé de discuter avec son assureur pour clarifier la méthode retenue, afin d’éviter toute mauvaise surprise si une indemnisation doit être appliquée. Une information claire sur la distinction entre la valeur à dire d’expert et la cote argus aide à mieux anticiper l’impact sur l’assurance tous risques.
